WNA 原子力を主流の投資対象に 金融機関向けガイド発表
世界原子力協会(WNA)は2026年9月8日、金融機関・投資家・政府に向けた「世界原子力投資ガイド」(World Nuclear Investment Guide)の全5モジュールを公開しました。先行公開された2モジュールに、原子力の価値を投資判断の言葉で説明する資料、プロジェクトの資金調達準備を点検する資料、事業の枠組みを設計する資料を加えました。公開は、9~11日にロンドンで開かれた世界原子力シンポジウム初日(9日)のファイナンス・サミットに合わせました。
本ガイドは、原子力関係者が積み上げてきた建設・運転の経験を、金融が用いる費用、リスク、価値の枠組みに翻訳し、政府、事業者、投資家が共通の言葉でプロジェクトを検討できるようにすることを目指したものです。作成には、金融機関や専門サービス会社も参加しました[1]。
本記事では、本ガイド5つのモジュールを順に紹介します。
主なポイント
- 本ガイドは5モジュールで構成され、主流金融への移行経路、資金需要の規模、投資家向けの基礎知識、プロジェクトの投資準備、プロジェクト組成の意思決定枠組みを扱います。2モジュールが先行公開され、9月に3モジュールが加わりました。
- 第1モジュールは、戦略資本、触媒資本、主流金融という3段階の資金調達と、主流金融への移行経路に必要な6つの条件を示しています。
- 各国政府が掲げる2050年の原子力発電設備容量14.46億kWe(グロス)という目標が実現した場合、バリューチェーン全体で累計約6兆ドル(約950兆円)[2]の資金需要が生じるとWNAは試算しています。
- そのうち90.5%は大型炉、小型モジュール炉(SMR: small modular reactor)、既設炉の長期運転に向かいます。フロントエンド(燃料サイクル前段)とバックエンドは合計で1割に満たない一方、フロントエンドは設備容量拡大の制約になり得る分野とされます。
- WNAは、原子力の資金調達上の課題は、主として「技術」ではなく「価値評価」の問題と整理しています。電力系統の信頼性やエネルギー安全保障といった価値が、個別プロジェクトの採算に反映されにくいためです。
- 原子力の発電コストを最も大きく左右するのは、資本コストです。加重平均資本コストが1%ポイント下がれば、均等化発電原価は1MWh当たり約10~20ドル下がる可能性があります。
- プロジェクトの資金調達コストは、技術・財務・プロジェクト全体(法務・契約・規制面など)の準備状況という3側面の平均ではなく、弱い側面に左右されるとWNAは指摘します。とりわけ法務・契約・規制面は、資金調達の障壁となりやすいとしています。
- 最終投資決定に至らない原因は、知識、調整、取引の組み立ての問題にあるとして、プロジェクトを構成する7つの要素を順番にではなく、並行して詰めることを求めています。
表1:「世界原子力投資ガイド」のモジュール一覧
| モジュール | 公開 | 主な内容 | |
|---|---|---|---|
| 1 | 主流金融へのロードマップ (Roadmap to Mainstream Finance) | 2026年7月 | 政府主導の個別プロジェクトから、民間資金が参加しやすい市場へ移る道筋 |
| 2 | 6兆ドルの投資機会 (A $6 Trillion Investment Opportunity) | 2026年7月 | 2050年までのバリューチェーン別・時期別の資金需要 |
| 3 | 原子力の必須知識 (Nuclear Must Knows) | 2026年9月 | 投資判断に必要な原子力の価値、経済性、主な論点 |
| 4 | 投資準備 (Investment Readiness) | 2026年9月 | プロジェクトが外部資金を呼び込むための技術・財務・プロジェクト全体の準備 |
| 5 | デベロッパー・投資モデル (Developer and Investment Models) | 2026年9月 | 最終投資決定に至るための関係者間の意思決定枠組み |
第1・第2モジュールで市場と資金需要の全体像を示し、第3モジュールで投資判断の土台となる原子力の価値とリスクを整理しています。第4・第5モジュールは、それを個別プロジェクトの準備と設計に落とし込み、実務的な手引として使えるようにしています。モジュール番号は公開順であり、内容上の前後関係とは必ずしも一致しません。
1.「主流金融へのロードマップ」 原子力を標準的なインフラ投資へ
第1モジュールは、原子力を標準的なインフラ投資として扱える市場へ移す過程を、3段階で整理しています。
市場の状態と資金の担い手は表2のとおりです。
表2:主流金融への3段階
| 段階 | 市場の状態 | 資金調達の特徴 |
|---|---|---|
| 戦略資本(Strategic Capital) | 初号機など、案件ごとの個別対応が中心 | 政府による資金支援やリスク分担への依存が大きい |
| 触媒資本(Catalytic Capital) | 標準化と反復建設が進み、民間資金が参加し始める | 政府や開発金融機関等の支援が、民間資本を呼び込む「触媒」の役割を担う |
| 主流金融(Mainstream Finance) | 原子力を通常のインフラ資産として評価できる | 民間主体が引き受けを主導。政府・触媒資本は限定的・対象を絞った役割を担う |
WNAは、国や技術、産業分野によって市場の成熟度は異なるため、1つの市場の中で戦略資本・触媒資本・主流金融が併存し得るとしています。また、段階の移行に必要な条件として、制度的な支援、標準化、リスクとリターンの適切な評価・価格付け、安定した収入の仕組み、成熟したサプライチェーン、流通市場を挙げています。原子力損害賠償の責任範囲、独立した規制機関、許認可の手順、事業主体と法的な責任の所在も、投資を呼び込む前提として挙げています。主流金融の段階に入っても、政府が役割をすべて民間に委ねるわけではありません。WNAは、政府系の主体が民間と同様の、商業的な条件で投融資を行うことは、主流金融と両立するとしています。
2.「6兆ドルの投資機会」 投資の9割は原子炉
第2モジュールは、各国政府が掲げる原子力発電設備容量の目標が実現した場合、2025年から2050年までに原子力のバリューチェーン全体で約6兆ドル(約950兆円)の資金需要が生じると試算します。2050年の原子力発電設備容量は14.46億kWe(グロス)[3]を前提としています。WNAは、年平均では約2,500億ドル(約40兆円)が必要で、2025年の推計投資額約800億ドル(約13兆円)の約3倍に当たるとしています。
ここでいう6兆ドルは、2025年ドルによるオーバーナイト費用です。建設中の利息や資金調達費用は含まず、地層処分の必要額5,140億ドル(約82兆円)も含みません。後者は、発電量に応じた拠出金を原資とする国の専用基金で扱われてきたことと、実施に踏み切る判断が政府の責任であることを理由に、試算から外しています。なお、WNAはこのモジュールに地域別の試算結果を加えた完全版を2026年中に公開するとしています。
バリューチェーン全体の90.5%を占める約5兆3,000億ドル(約840兆円)は大型炉、SMR、既設炉の長期運転に向かいます。残りはウラン採鉱、転換、濃縮、成型加工などのフロントエンドと、廃止措置、使用済み燃料の中間貯蔵などのバックエンドです。両者を合わせても全体の1割未満ですが、フロントエンドの設備・能力は原子力発電設備容量の拡大の制約になり得る分野であり、ここへの投資も重要と位置付けています。
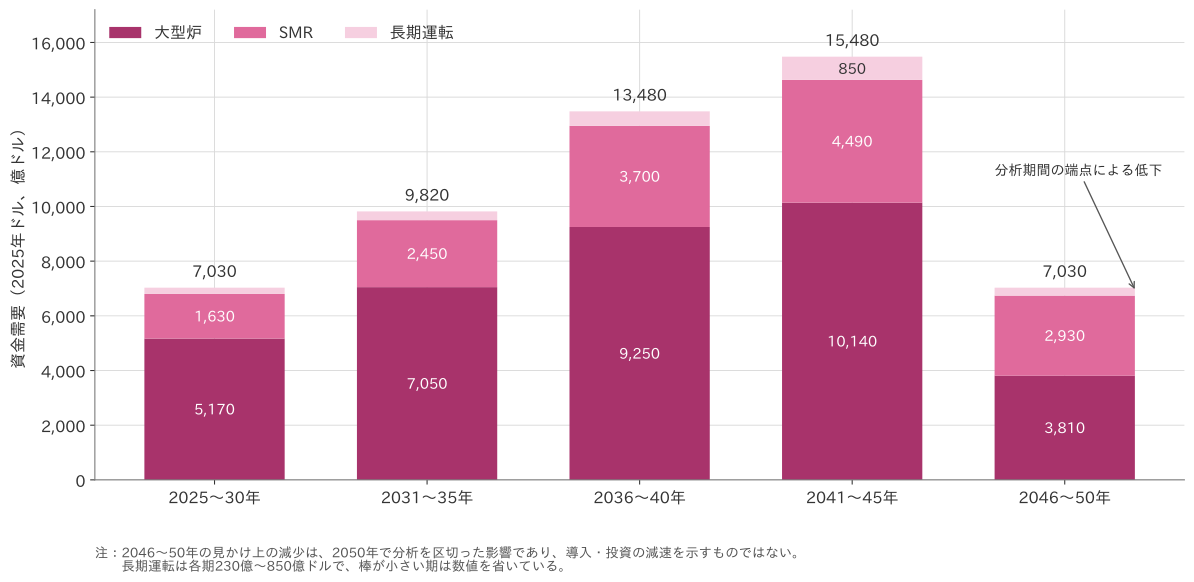
なお、この推計は将来の実際の投資額を予測したものではなく、各国政府の容量目標を満たすという前提の下で、必要な投資額を試算したものです。アジアの大型炉で5年、その他の地域の大型炉で7年、SMRで4年と仮定しています。各国政府が掲げる目標を実現するには、2030年代半ばに新設と投資を加速する必要があります。資金需要は2025~30年の約7,000億ドル(約110兆円)から、2031~40年には約2兆3,000億ドル(約370兆円)に拡大します。2041~50年にも約2兆3,000億ドル(約370兆円)の資金需要が見込まれます。
図1 原子力バリューチェーン別の資金需要(2025~2050年)
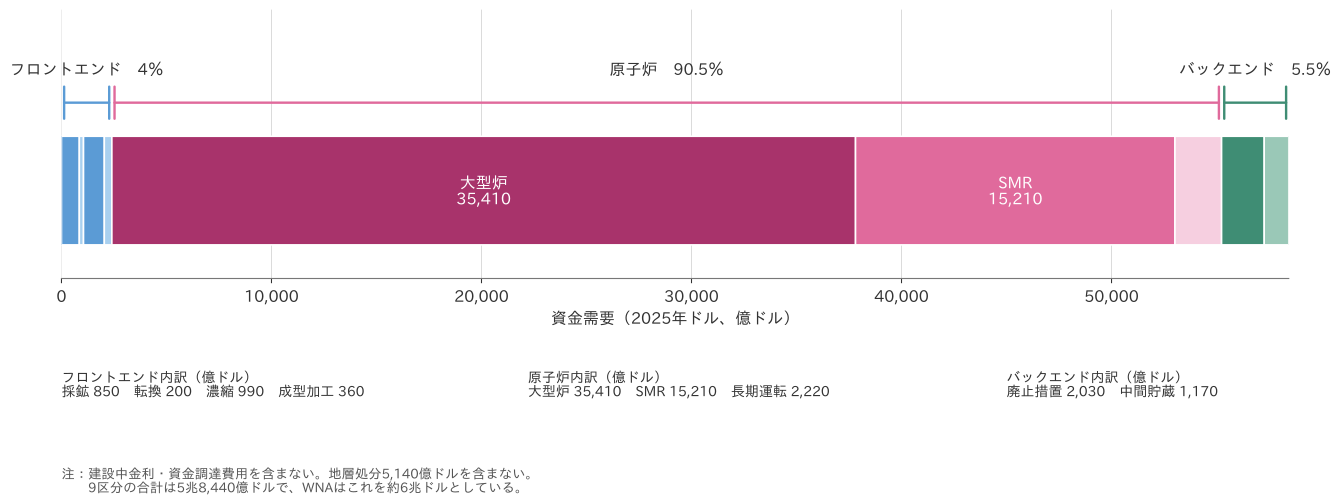
図2 時期別の資金需要(2025~2050年)
3.「原子力の必須知識」 資金調達の課題は「価値評価」の問題
第3モジュールは、原子力の資金調達における中心的な課題を、主として「技術」ではなく「価値評価」の問題と捉え、投資家・金融機関向けに原子力の価値を解説しています。原子力発電所は、電力系統の信頼性、脱炭素、エネルギー安全保障、価格の安定、産業基盤といった社会的価値を生み出します。しかし、投資家が評価するのは個別プロジェクトの収入、費用、リスク、負債であり、社会全体に及ぶ便益が事業採算に十分に反映されるとは限りません。WNAは、この隔たりが初期投資が大きく、資産寿命が長い道路、鉄道、公益ネットワークにも共通する課題だと位置付けています。
原子力の発電コストでは、燃料費の比率は15~20%にとどまり、資金調達のコストと構造が均等化発電原価を最も大きく左右します。WNAは、加重平均資本コスト(WACC: weighted average cost of capital)を1%下げられれば、均等化発電原価は1MWh当たり約10~20ドル下がり得ると示し、多くの場合、原子力のコスト問題は資金調達の構造の問題であると整理しています[4]。
第3モジュールは、投資家から繰り返し示される10の問いにも、根拠を添えて答えています。建設費・工期の超過について、WNAは、超過が初号機や近年の建設経験が乏しい市場に集中しており、シリーズ建設で成績が改善するとしています。根拠として、バラカ原子力発電所のAPR1400型4基がおおむね予定どおりに完成したこと、英国ではヒンクリーポイントCと同じ設計を採用するサイズウェルCで、建設費の削減と工期の短縮が見込まれることを挙げています。残る9項目の整理は表3のとおりです。
表3:投資家からの主な問いとWNAの整理
| 投資家からの主な問い | WNAの整理 |
|---|---|
| 政府支援なしに民間資金は集まらないのではないか | 政府は民間が負いにくい建設遅延、政策、賠償などのリスクを分担し、民間資金の参加を可能にする役割を持つとする。 |
| 取引の成立までに時間がかかりすぎるのではないか | 反復取引と標準的な条件が少ないことが一因で、経験と標準化により改善を見込むとする。 |
| 賠償、廃棄物、事故のリスクは管理できないのではないか | 原子力損害賠償責任を事業者に集中させる法制度や保険、廃棄物管理・廃止措置の積立制度により、投資家のリスクを限定する仕組みがあるとする。 |
| 発電コストは競争力を持てないのではないか | 資本コストと資金調達構造によって大きく変わり、電力系統全体のコストも見る必要があるとする。 |
| SMRのコスト見通しは厳しいのではないか | 初号機ではなく、量産段階の経済性が投資の前提であり、初号機の経験が後続機の不確実性を減らすとする。カナダのダーリントンSMRでも、事業者は2~4号機のコストが1号機より低くなると見込む。 |
| SMRに企業向け電力購入契約の市場はあるのか | 企業向け電力購入契約(PPA: power purchase agreement)は一般的な仕組みだが、新設原子力プロジェクトへの適用はまだ初期段階にあるとする。 |
| 大型炉は一件当たりの金額が大きすぎないか | 複数の出資者・融資者による資金負担の分散が可能であり、既設炉の長期運転、燃料サイクルなど多様な投資対象があるとする。 |
| 政策変更で支援が失われるのではないか | 政策リスクは完全には排除できないが、安定した契約・規制・法制度によって収入や費用回収の予見可能性を高め、リスクを軽減できるとする。 |
| 新規導入国に制度・規制の基盤はあるのか | 規制機関、法制度、事業主体、資金調達を整え、国際機関や輸出信用機関の支援を組み合わせるとする。 |
原子力を巡る金融環境も変化しており、第3モジュールはEUタクソノミー、韓国のKタクソノミー、国際開発金融機関の方針転換などを挙げています[5]。
4.「投資準備」 技術・財務・プロジェクト全体を並行して整える
第4モジュールは、投資準備を、プロジェクトが開発の各段階で必要な資金を集め、組成し、調達を完了する能力と定義します。最終投資決定(FID: final investment decision)[6]に向けて、技術、財務、プロジェクト全体(法務・契約・規制面など)の3つの準備を同時に成熟させる必要があります。技術的に成熟していても契約が整っていなければ、プロジェクトが望む条件で資金調達を完了するのは難しくなります。
この節の要は、資金調達コストが3つの側面の平均ではなく、弱い側面に左右されるという指摘です。WNAは、この中でもプロジェクト全体の準備状況が過小評価されやすく、とりわけ法務・契約・規制面が資金調達の障壁となりやすいとしています。許認可、賠償責任の法制度、用地の権原はいずれも整えるのに年単位の時間がかかり、技術的には健全なプロジェクトがFIDの手前で止まる理由として繰り返し挙げられているためです。
WNAは、出資者がみる「投資可能性(investability)」と、貸し手がみる「銀行融資適格性(bankability)」は補い合う関係であり、両方を満たして初めて、無理のない条件で資金調達を完了できるとしています。
また、第4モジュールは、技術・財務・プロジェクト全体の準備状況を開発段階ごとに確認するギャップ・トラッカーと、投資家向け資料のチェックリストという2つの実務ツールを示しています。後者は、事業概要、財務モデル、リスク登録簿、契約条件、データルームなど、金融機関が検討に使う情報をそろえるためのものです。
5.「デベロッパー・投資モデル」 7つの要素を同時に設計する
第5モジュールは、原子力プロジェクトがFIDまでたどり着けない主な理由を、知識、調整、取引の組み立ての問題として整理しています。技術を先に選定し、その後に資金、収入、責任分担の条件を探る進め方は、後から前提が崩れてやり直しが生じやすくなります。そのため、関係者の制約と期待を早い段階から並行して確認し、成立する取引の枠組みを共同で組み立てる進め方を提案しています。
検討すべき要素は、政府支援、建設・供給、所有、運転、燃料サイクルとバックエンド、収入・費用回収、資金調達の7つです。例えば、収入を支える契約や制度が決まらなければ、借入条件を固めにくくなります。逆に、資金調達の制約は、所有構造や建設契約で引き受けられるリスクの範囲を左右します。WNAは、許認可、賠償制度、収入の仕組み、リスク分担などについて、政府が何を提供し、何を市場に委ねるのかを早期に示すべきだとしています。
英国のサイズウェルCでは、政府のエネルギー安全保障・ネットゼロ省(DESNZ)が開発事業者の機能を担い、2025年7月に最終投資決定、同年11月に資金調達を完了しました。WNAはこれを、自由化された民間資本市場で構造化した開発事業者モデルを試した最初の例と位置付けています。
新規導入国では、政府出資、供給国による融資、開発金融機関の譲許的資金、政治リスク保証、商業銀行融資などを組み合わせる混合金融(blended finance)[7]も選択肢になります。ただし、WNAが本ガイドで示した資本構成の比率は、先行プロジェクトや輸出信用に関する国際的な取決めから導いた例示的な幅です。とくに開発金融機関が担う割合は、WNA自身が推計値であって確立していないと注記しています。
おわりに
本ガイドの5モジュールに通底するのは、原子力プロジェクトを一件ごとの巨大事業として扱うだけでなく、シリーズ建設可能なプログラムとして設計し、経験、標準化、資金の選択肢を積み上げる必要があるという考え方です。本ガイドは、そのために原子力産業と金融界の間に共通の評価軸をつくろうとする試みの一つといえるでしょう。
関連リンク
- 世界原子力投資ガイド 特設サイト(世界原子力協会)
- Guide aims to unlock mainstream finance for nuclear(World Nuclear News、2026年9月8日)
- 世界原子力シンポジウム ファイナンス・サミット(世界原子力協会)
-
本ガイドは、原子力・金融・政策・エネルギー分野の諮問委員会と、WNAの経済・法務・資金調達ワーキンググループ下に設けられたタスクフォースの助言を得て作成されました。BNPパリバ、欧州投資銀行、KPMG、ロスチャイルド・アンド・コー、EY、ホワイト&ケースなどが参加しています。WNAは、結論と提言は自身の見解であり、両者への参加は内容の是認を意味しないと断っています。 ↩︎
-
ドル額は2025年ドルです。円換算は2026年8月の月中平均レート(1ドル=158.74円、三菱UFJリサーチ&コンサルティング)による概算です。 ↩︎
-
この数値はWNA「世界原子力発電見通し」初版(2026年1月)に基づくもので、同報告書第2版(2026年9月)の14.57億kWe(グロス)とは異なります。 ↩︎
-
WACCは、借入と出資を組み合わせた資金全体について、資金提供者が求める平均的な収益率を表す指標です。資金調達上のリスクが低いほど、一般に低くなります。原報告書では「1% reduction」と表記しています。 ↩︎
-
本ガイドは2026年半ば時点までの情報を基に作成されています。 ↩︎
-
FIDは、主要な資金調達と契約の条件が整った段階で、事業を実行に移すことを正式に決める節目です。 ↩︎
-
混合金融は、公的・譲許的な資金や保証を組み合わせ、民間資金だけでは負担しにくいリスクを分担して資金調達を可能にする仕組みです。 ↩︎
お問い合わせ先:情報・コミュニケーション部 TEL:03-6256-9312(直通)