NEA・IAEA「Uranium 2026」ポイント紹介 ─ ウラン生産は2割増 探鉱・開発投資は4割増 将来供給へ投資不可欠
経済協力開発機構・原子力機関(OECD/NEA)と国際原子力機関(IAEA)は9月14日、46か国の国別報告を基に、ウラン資源、探鉱、生産および需給状況をまとめた「2026年版 ウラン:資源・生産・需要」(Uranium 2026: Resources, Production and Demand、通称「レッドブック」)を共同で刊行しました。
2023~24年の世界のウラン生産量は2021~22年比で約20%増加しました。2024年単年では、鉱山生産(一次生産)が世界の原子炉所要量(6万4,584トンU)の96%を賄う水準まで回復しています。増産の主力は、市況の低迷期に停止していた鉱山の再開と既存鉱山の増産です。本報告書は、2050年以降の需要を満たすのに十分な資源が存在する一方、将来の供給確保には新規生産に向けた適時かつ継続的な投資が欠かせないと強調しています。
レッドブックが示す資源量と生産の回復
レッドブックは1965年からほぼ隔年で刊行され、今回で通算31冊目です。2026年版には46か国の国別報告が収録され、2023、24年のデータを中心に、一部2025年、26年の情報も含まれています。
2025年1月1日時点で、回収コストが260ドル/kgU未満の既知資源量(鉱床の規模・品位・形状が明らかな「確認資源」と、データが不十分な「推定資源」の合計)は810万4,500トンUで、前版比2.1%増加しました。内訳は確認資源が61%、推定資源が39%です。一方、130ドル/kgU未満では586万4,500トンUと、前版比1.0%減でほぼ横ばいでした。国別では、オーストラリアが130ドル/kgU未満の29%を占めて首位を維持し、カザフスタン(14%)、カナダ(9%)が続きます。増加が目立ったのは中国で、国内探鉱の成功により130ドル/kgU未満で約20%、260ドル/kgU未満で約19%増加しました。
一方、世界のウラン生産量は2023~24年の2年間で11万6,487トンUとなり、2021~22年の9万6,851トンUから約20%増加しました。2024年単年では6万1,924トンUと、2016年以来の高水準まで回復しています。増産を牽引したのは、カナダの鉱山の本格生産への復帰や、カザフスタンでの新規生産能力の立ち上がり、ウズベキスタンの増産などです。2024年には鉱山生産で、世界の原子炉所要量の約96%を賄いました。ただし、2023年7月のニジェールのクーデター後に生じた生産の混乱が、これらの増加分を一部相殺しました。
増加分の過半は、カナダの既存生産能力の回復によるものです。2022年から2024年にかけての増加分1万2,434トンUのうち、56%にあたる6,947トンUをカナダが占めました。市況の悪化で2018年に停止し、2022年11月に生産を再開したマッカーサーリバー鉱山とキーレイク製錬所がフル生産に戻ったことによるものです。
新規開発では、カザフスタンのブデノフスコエ鉱床6・7区域で2023年に生産能力の立ち上げが始まり、2024年に商業生産に入りました。年間生産能力は6,000トンUですが、フル稼働に達するには数年を要します。本報告書は、2016年のナミビア・フサブ鉱山以来となる大型の新規開発としています。
2025年1月1日時点で休止中の鉱山の年間生産能力は合計2万1,100トンU余りです。このうち9,400トンU分は生産を再開したか、再開が確定して作業が進んでいます。一方、残る1万1,750トンU分は追加供給源となり得るものの、不確実性も大きいとされます。10年近く休止している例も多く、長期停止は再開を複雑にし、コストを押し上げることから、本報告書はこの残余能力のうち実際に再開する分の生産量について、公表能力の50~60%程度(年5,900~7,100トンU)とみるのが妥当だとしています。
探鉱・開発投資も回復
生産の回復に伴い、鉱山生産による所要量のカバー率も高まりました。鉱山生産で賄う割合は、2022年の約85%から2024年には約96%へ上昇しました。不足分は、政府や民間の余剰在庫、使用済み燃料の再処理、濃縮工場でのアンダーフィーディング、劣化ウランの再濃縮、高濃縮ウランの希釈といった二次供給源で補われています。本報告書は、二次供給が在庫の減少により全体として減少傾向をたどるとみられるため、今後はウラン需要をより多く一次生産で賄う必要があるとしています。
探鉱・開発投資も回復しています。2023~24年の世界の探鉱・開発支出は約18億ドルと、2021~22年比で46%増加しました。カナダが総額の39%、中国が26%を占めました。掘削延長も約8,500kmと前版比27%増加しています。この間、ウラン価格は2021年初頭の1ポンド当たり30ドル(U3O8)から2024年1月に106ドルまで上昇した後、2025年3月には約64ドルまで下落し、2026年1月には再び約94ドルへ戻しています。
探鉱・開発活動は、一部の国に偏っています。掘削量では、ウズベキスタン(31%)、中国(28%)、カザフスタン(12%)、米国(11%)の4か国で全体の8割強を占めました。自国外での探鉱・開発支出は、中国による海外投資の縮小を主因に、2022年の7,000万ドルから2024年には4,000万ドルへ減少しています。ただし本報告書は、中国とロシアの海外活動への関心が再び高まっていることを挙げ、2025年には海外支出が大幅に増える見込みだとしています。
2050年に向けて拡大する需要
ウラン需要も大きく伸びる見通しです。世界の原子力発電設備容量は、2024年の3億9,800万kW[1]から2050年には低ケース[2]で5億6,500万kW、高ケース[3]で9億1,600万kWに増加すると予測されています。これに伴い、年間ウラン所要量も現在の約6万4,500トンUから約8万4,800~14万3,900トンUに拡大する見通しで、特に中国を中心とする東アジアで大幅な増加を見込んでいます。
供給がこの需要に追いつくかどうかは、新規鉱山の立ち上がり方に左右されます。本報告書の試算では、既存・休止・確定済みの生産拠点が公表能力に近い水準で操業した場合、一次生産で低ケースの需要を賄えるのは2032年までとなります。高ケースでは、試算の初年である2025年から需要が生産能力を上回ります。ただし高ケースは、2025年の所要量を7万2,762トンUと、2024年実績を13%上回る水準に置いた想定であり、実際に不足が生じたわけではありません。本報告書も、ウラン供給は一次生産と二次供給を合わせて数十年にわたり需要を満たしてきており、前版以降に供給不足の報告はないとしています。
図1 世界のウラン生産能力と年間ウラン需要量の見通し (2050年まで)
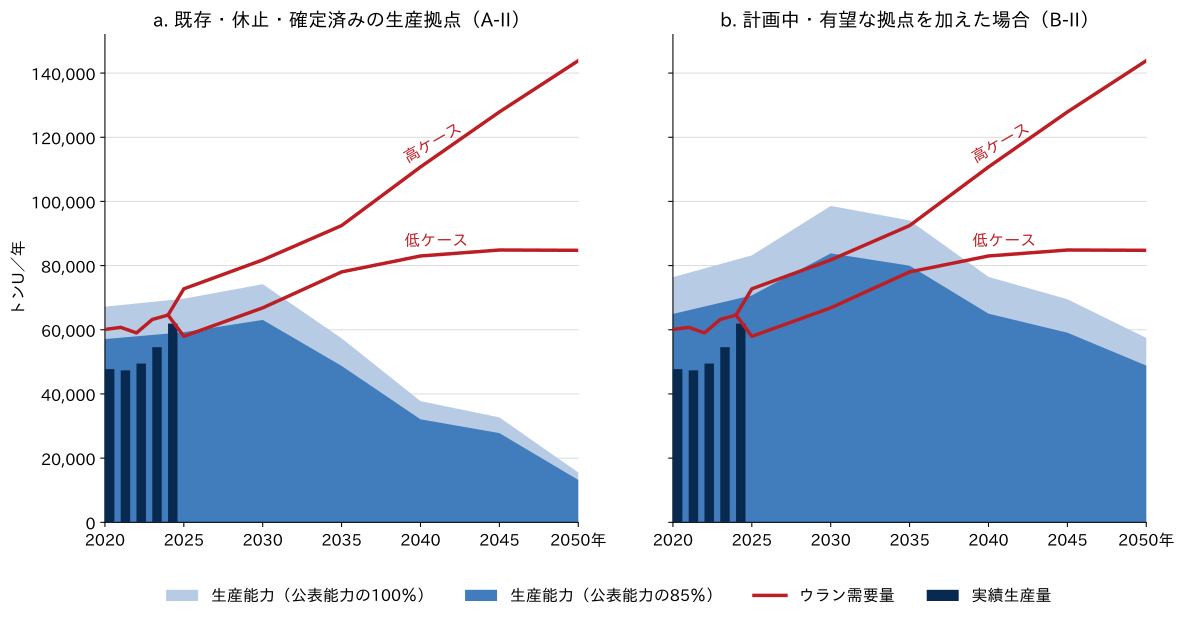
左は既存・休止・確定済みの生産拠点、右は計画中・有望な生産拠点を加えた場合です。
出典:OECD/NEA・IAEA『Uranium 2026』図ES.2
既存・休止・確定済みに加え、計画中・有望な生産拠点の能力まで含めた試算でも、高ケースの需要を一次生産で賄えるのは2035年まで、低ケースでも2039年までにとどまります。実際の鉱山生産は、平均すると公称生産能力の85%を超えないのが通例で、過去数十年の世界の生産量は公称能力の75~90%程度で推移してきました。いずれの試算にも、これまで一次生産と需要の差を埋めてきた二次供給は含まれていません。本報告書は、資源の発見から生産開始までに通常15~20年を要することを挙げ、供給途絶を避けるには短中期のうちに新規案件を特定し、前進させることが不可欠だとしています。
長期的な資源利用と供給の偏在
長期的には、既知資源の消費ペースも課題となります。高ケースの需要を2050年まで満たすだけで、260ドル/kgU未満の既知資源量の約33%(130ドル/kgU未満でみれば約46%)を消費します。2050年の設備容量が今世紀末まで維持された場合、累積需要が260ドル/kgU未満の既知資源量を超えるのは、高ケースで2080年代、低ケースで2120年代になるとされています。130ドル/kgU未満でみれば、それぞれ2070年代、2090年代に早まります。
図2 既知ウラン資源の累積小比率の見通し (2050年の設備容量が2100年まで維持されると仮定)
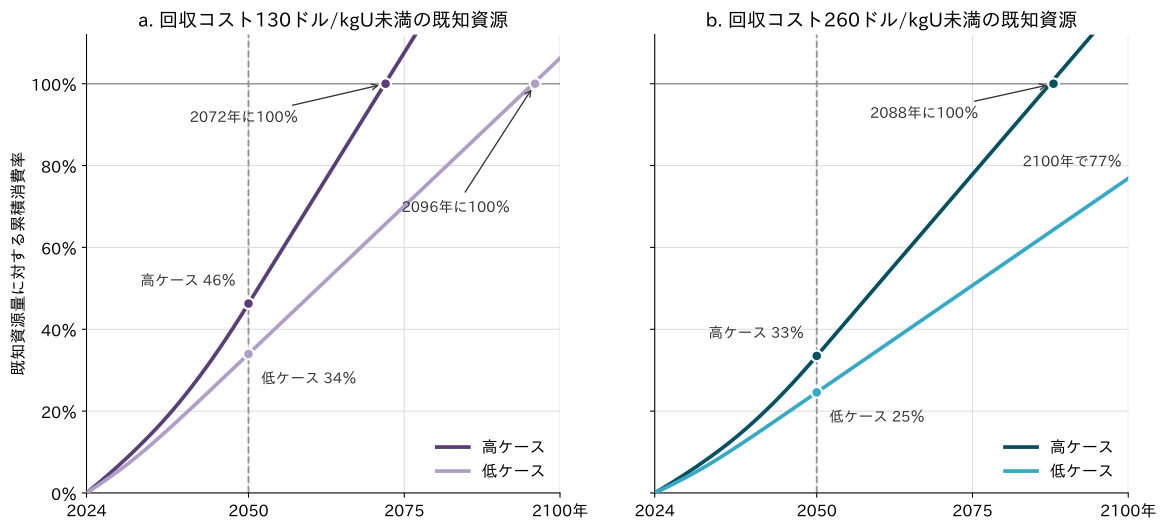
左は回収コストが130ドル/kgU未満の資源、右は260ドル/kgU未満の資源です。
出典:OECD/NEA・IAEA『Uranium 2026』図ES.1
そのうえで本報告書は、先進炉と再処理を伴うクローズド燃料サイクルが実用化されれば、既存のウラン資源を少なくとも数世紀にわたり利用できる可能性があるとしています。また、急増する所要量に対応してウラン資源を最大限に利用するため、中国が年間約800トン(重金属換算)の大規模な商業用再処理施設の建設・運転を計画しているとの報告も紹介しています。
ウラン生産は、一部の国に集中しています。2023~24年の生産は、カザフスタン(38%)、カナダ(22%)、ナミビア(12%)、オーストラリアとウズベキスタン(各8%)の5か国で世界の約9割を占めました。本報告書は、世界のウラン鉱山網は依然としてまばらで潜在的な供給リスクを抱えているとする一方、電力会社が近年相当量の在庫を維持・積み増しており、短期的な供給途絶に対する緩衝材になっているとしています。さらに、続く地政学的緊張がウラン市場を再構築しており、原子力発電国の一部が国内供給の確保や、信頼できる国や中立国からの調達を優先し始めていると指摘しています。
日本の安定調達にとっても重要な論点
本報告書は、日本の2024年のウラン需要量を世界全体の3%にあたる2,021トンUとしています。日本は現在、国内にウラン生産がなく、供給を海外に依存しています。本報告書では、日本が海外供給者との長期購入契約、鉱山開発への直接参画、調達先・調達国の多角化によって安定供給を図る方針だと記しています。さらに、2024年にウランを重要鉱物に指定したことや、2025年2月に閣議決定した第7次エネルギー基本計画が官民協調による一定の自律性を持つ燃料供給体制に言及していることにも触れていますが、その効果までは評価していません。
二次供給が細り、一次生産への依存が強まるという見通しを踏まえれば、生産国の偏在と新規鉱山の立ち上がり時期は、日本のウラン安定調達にとっても重要な要素です。
お問い合わせ先:情報・コミュニケーション部 TEL:03-6256-9312(直通)