

IAEA 原子力予測を初めて2060年まで延長 ― 退役・新設の見通し示す
16 Sep 2026
©IAEA
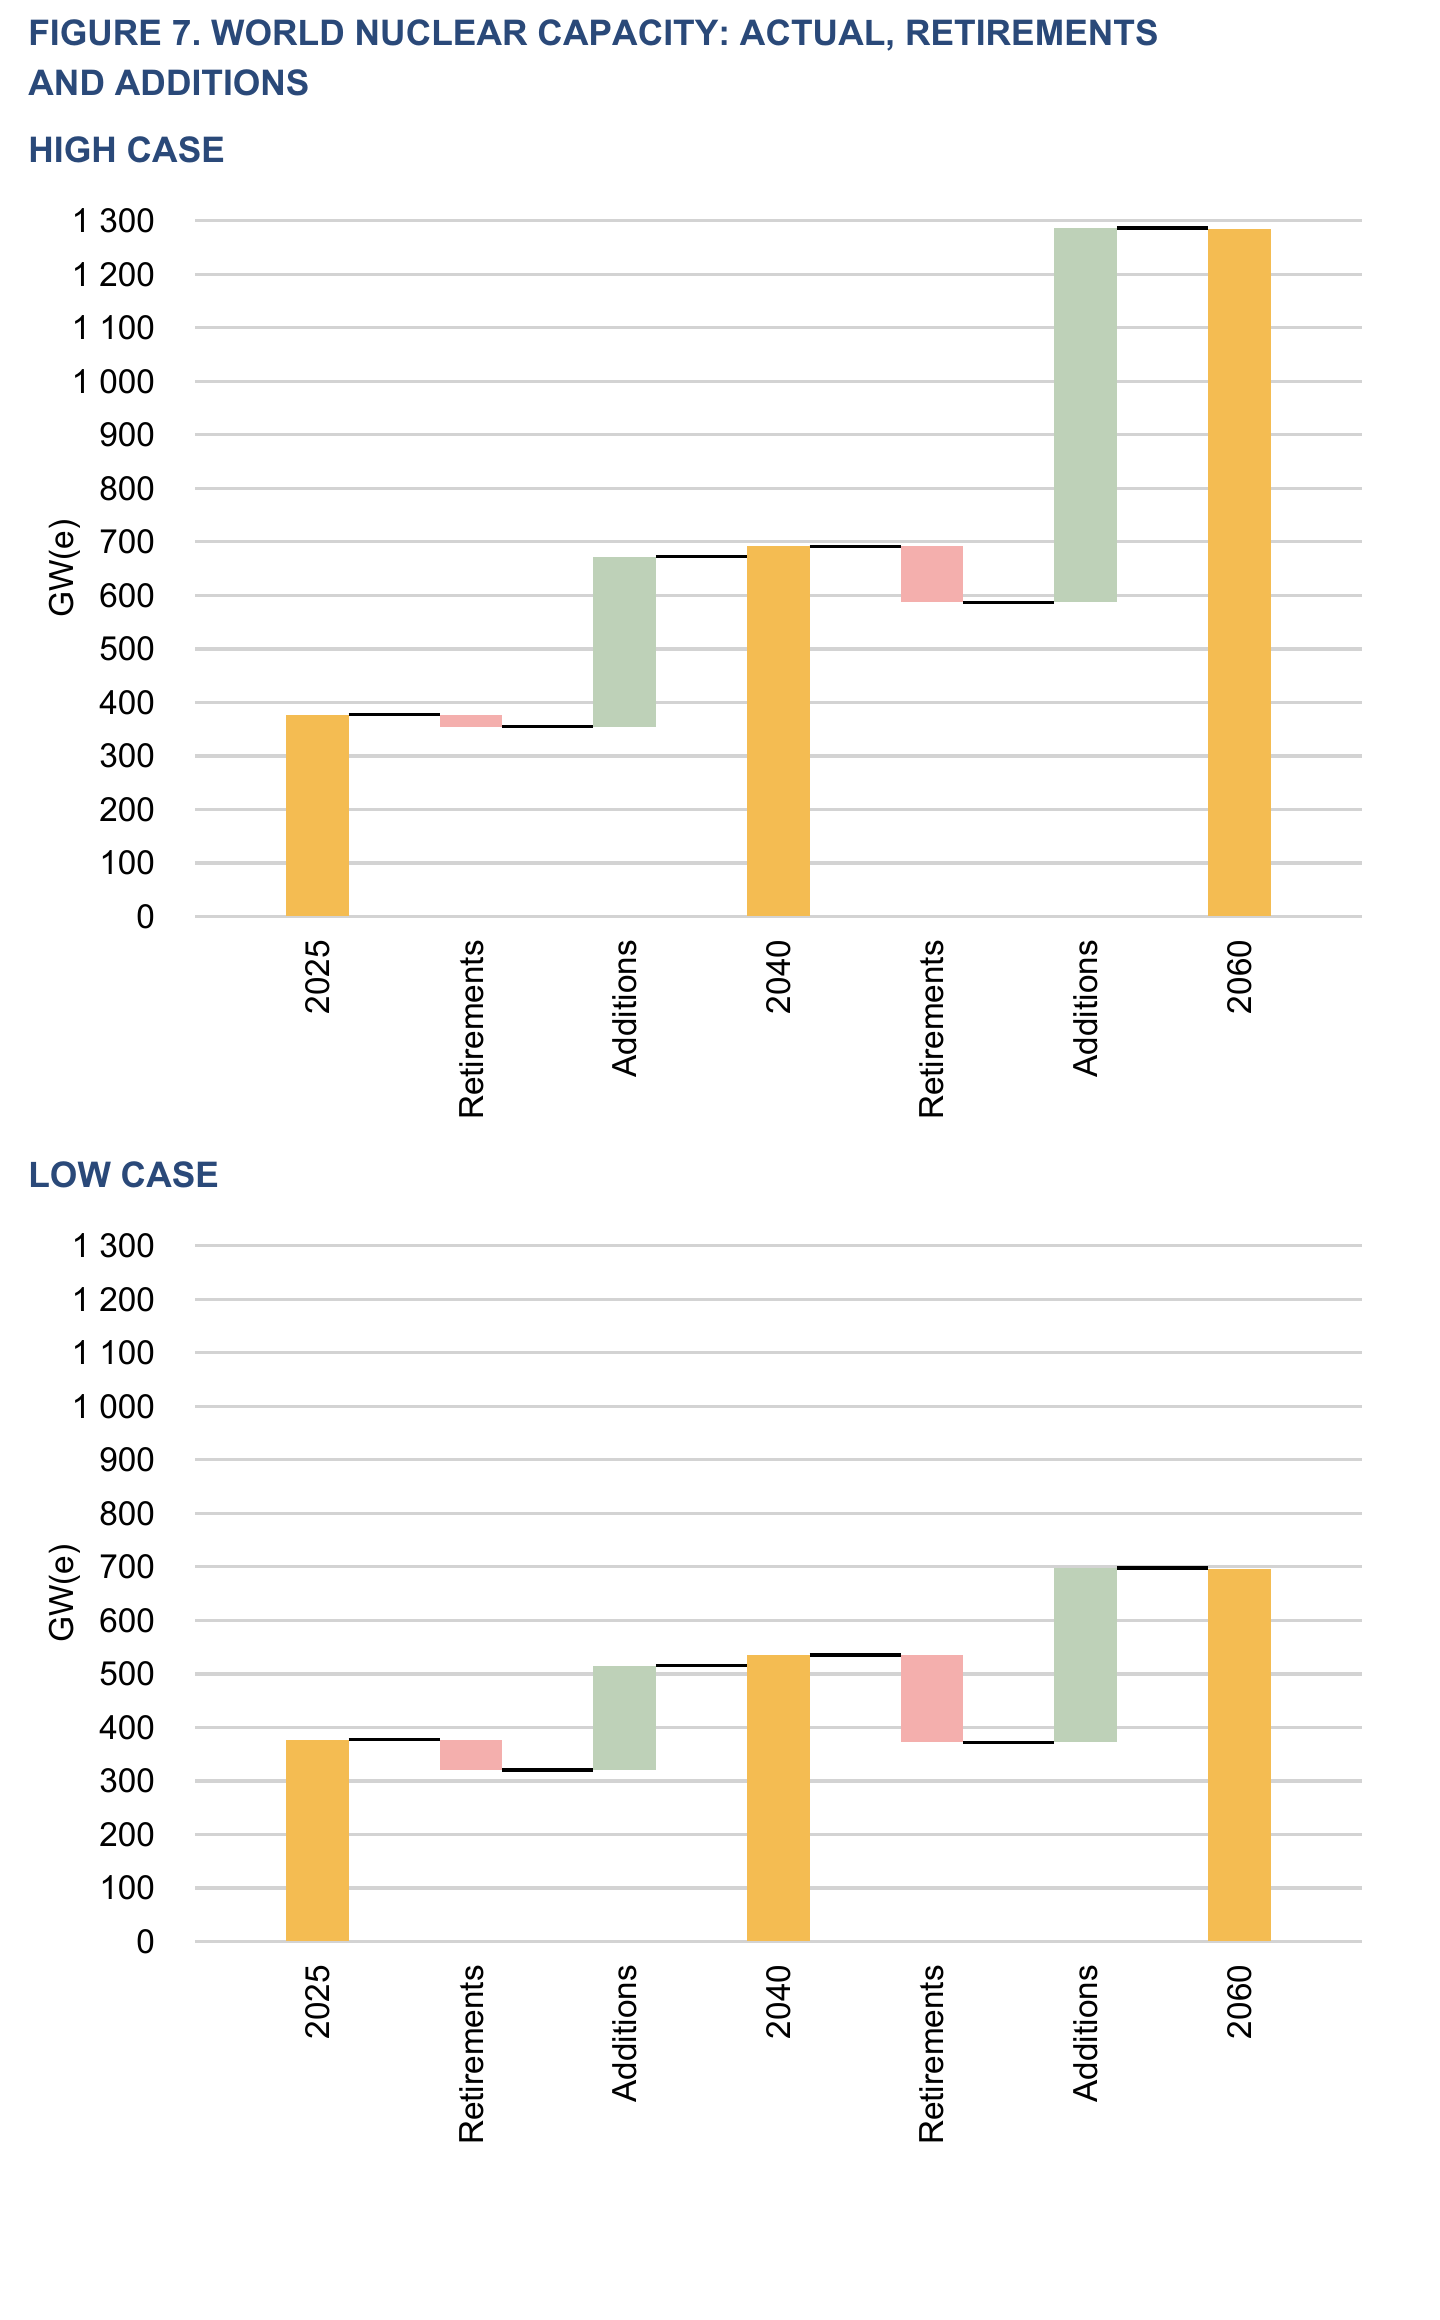
国際原子力機関(IAEA)は9月14日、ウィーンで開催中の第70回IAEA総会で、最新報告書「2060年までの世界のエネルギー・電力・原子力発電予測」(第46版)を公表した。 IAEAは高・低の2ケースで今後の原子力発電設備容量を予測し、世界の原子力発電設備容量は2060年までに、高予測ケースで2025年末の約3.4倍にあたる12億8,400万kWe、低予測ケースでもほぼ倍増の6億9,600万kWeに達する見通しを示した。 予測は6年連続で上方修正された。 なお、報告書のエネルギー・電力予測はネットゼロへの経路を示すものではなく、1.5℃・2℃目標と整合するシナリオでもないとしている。
今回の版では、2010~2025年版で2050年までとしてきた予測の対象期間が、2060年まで10年延長された。 現在運転中の設備容量の67%は運転開始から30年以上の炉、46%は40年以上の炉によるもので、今後の退役や運転期間延長の動向が長期的な設備容量の見通しを左右する。 IAEAが同報告書で2050年より先の見通しを示すのは、今回が初。
2060年までの退役と新設を比べると、高予測ケースでは1億2,800万kWeが退役する一方で10億1,700万kWeが加わり、純増は8億9,000万kWe。 低予測ケースでは退役が2億2,000万kWeに増える一方、新設は5億2,100万kWeにとどまり、純増は3億100万kWeまで縮小する。 低予測ケースの退役規模は2025年末の設備容量の約6割、新設容量の約4割に相当する。 IAEAは、既設炉の運転期間延長は、実行可能な場合、低排出のベースロード電源を確保するうえで最も費用対効果の高い選択肢の一つであり、高経年化した原子炉群を抱える地域ではとりわけ重要だと指摘。 長期運転に向けた経年化管理プログラムの実施例が増え、自由化された電力市場で既設炉の競争力を支える政策措置も導入されつつあるとした。 IAEAのR. グロッシー事務局長は「この潜在力を実現するには、新規建設への投資と既設炉の運転期間延長が不可欠になる」と強調している。
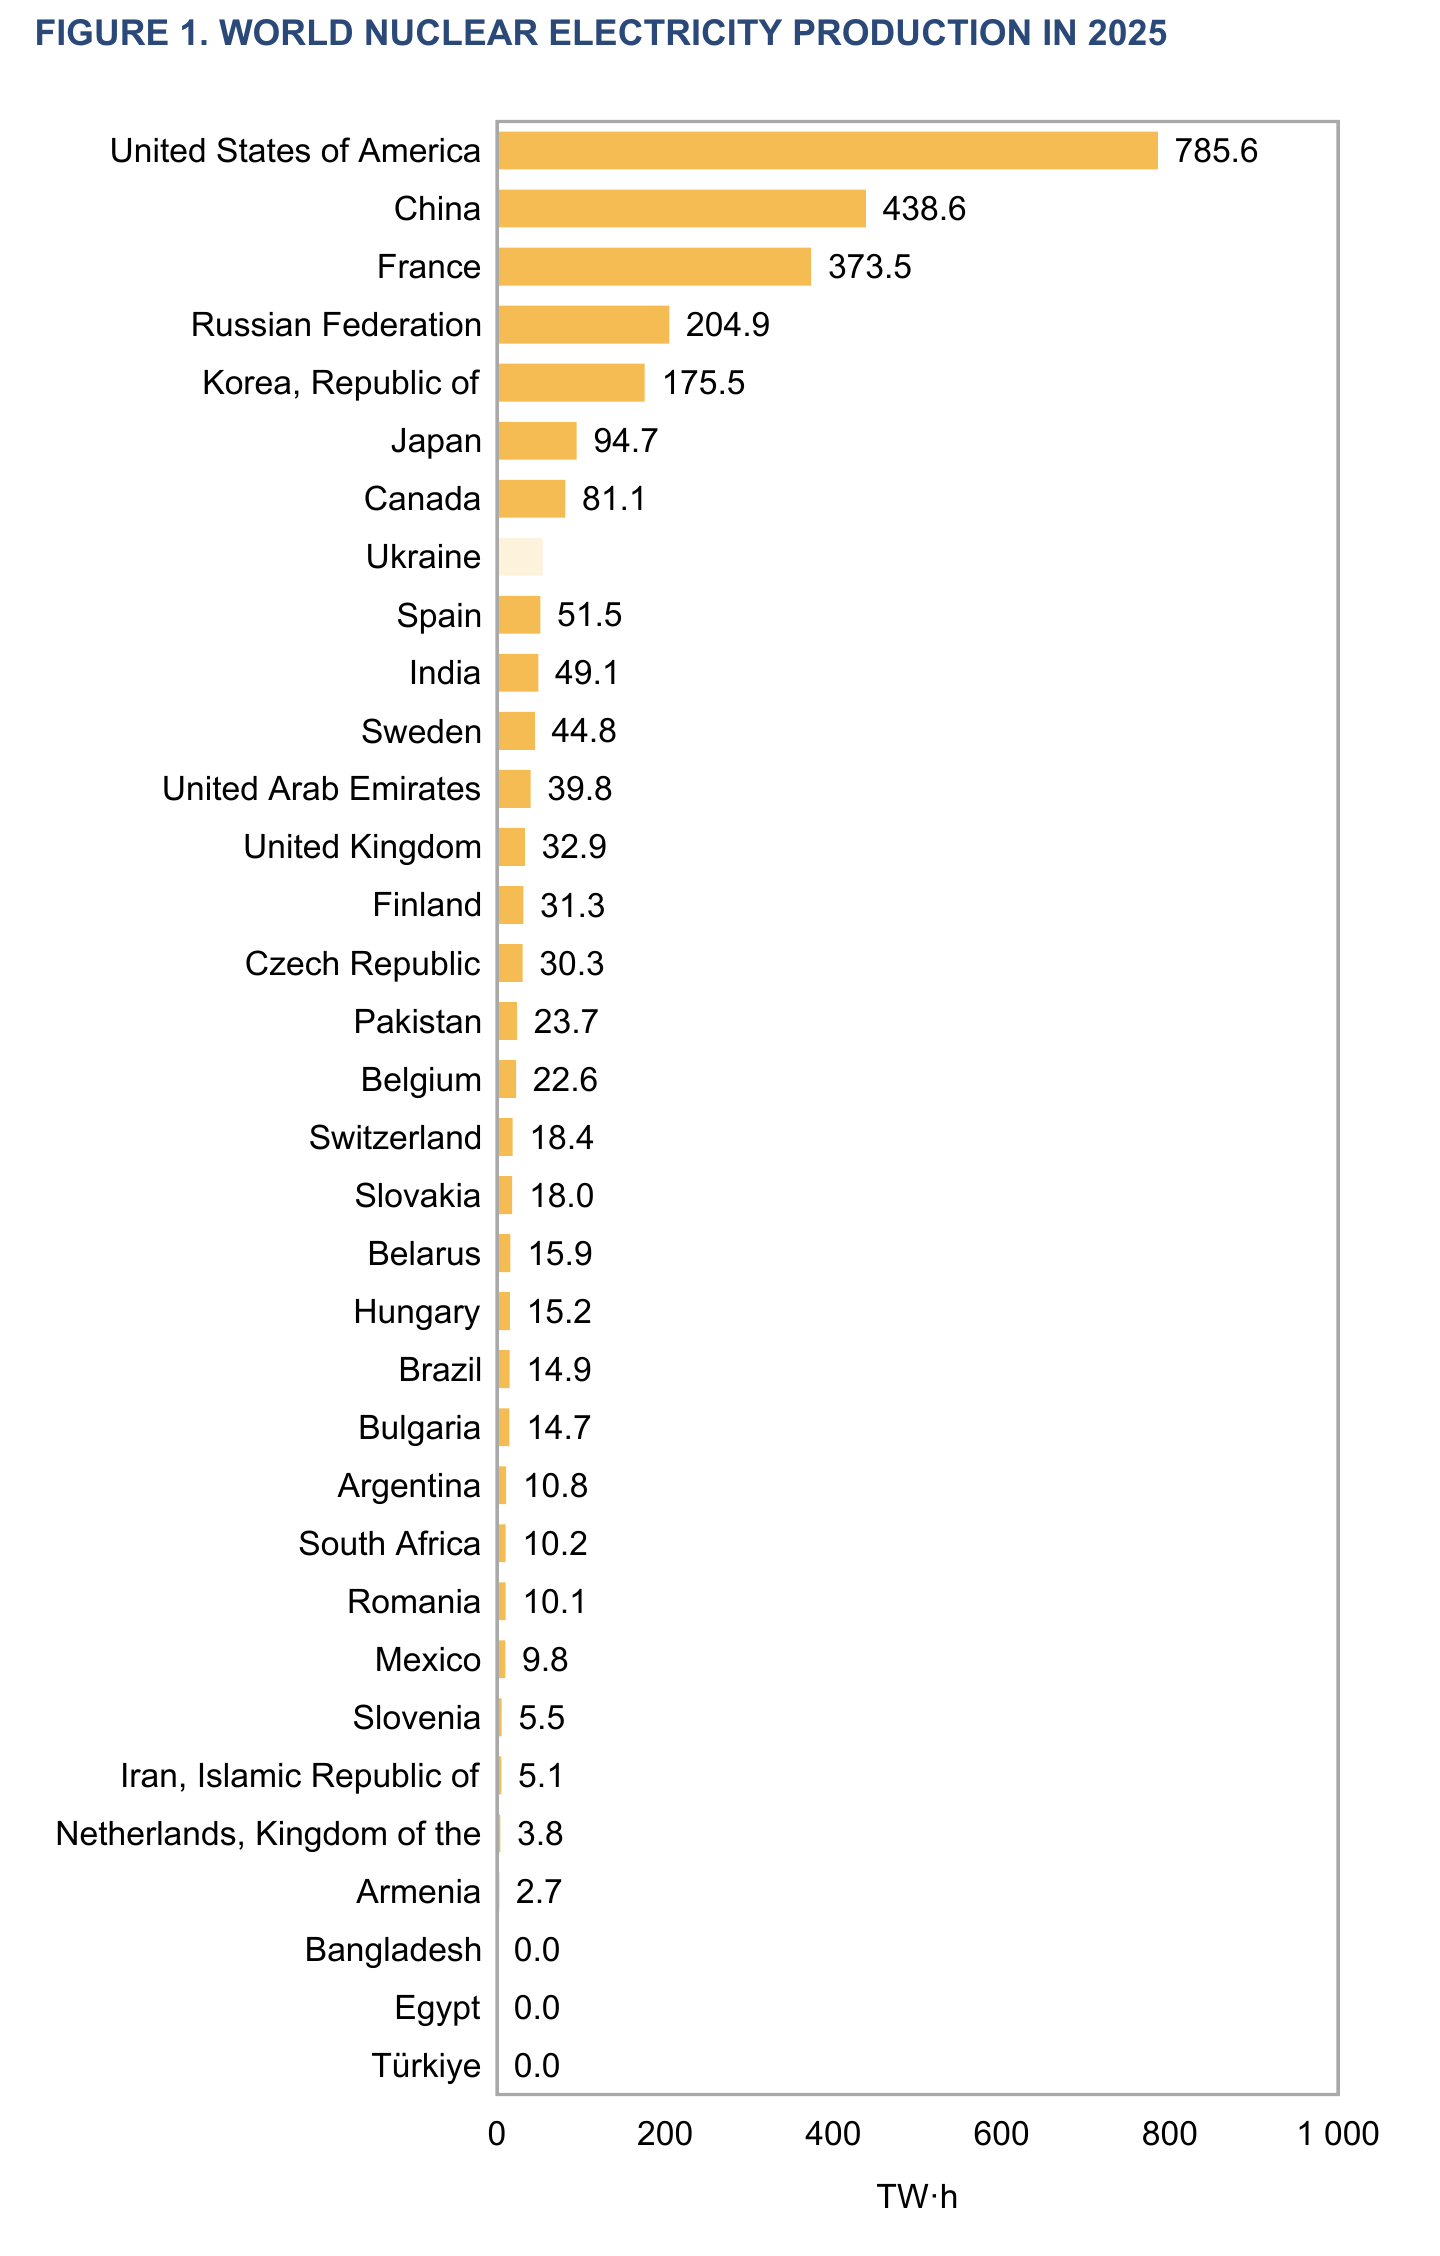
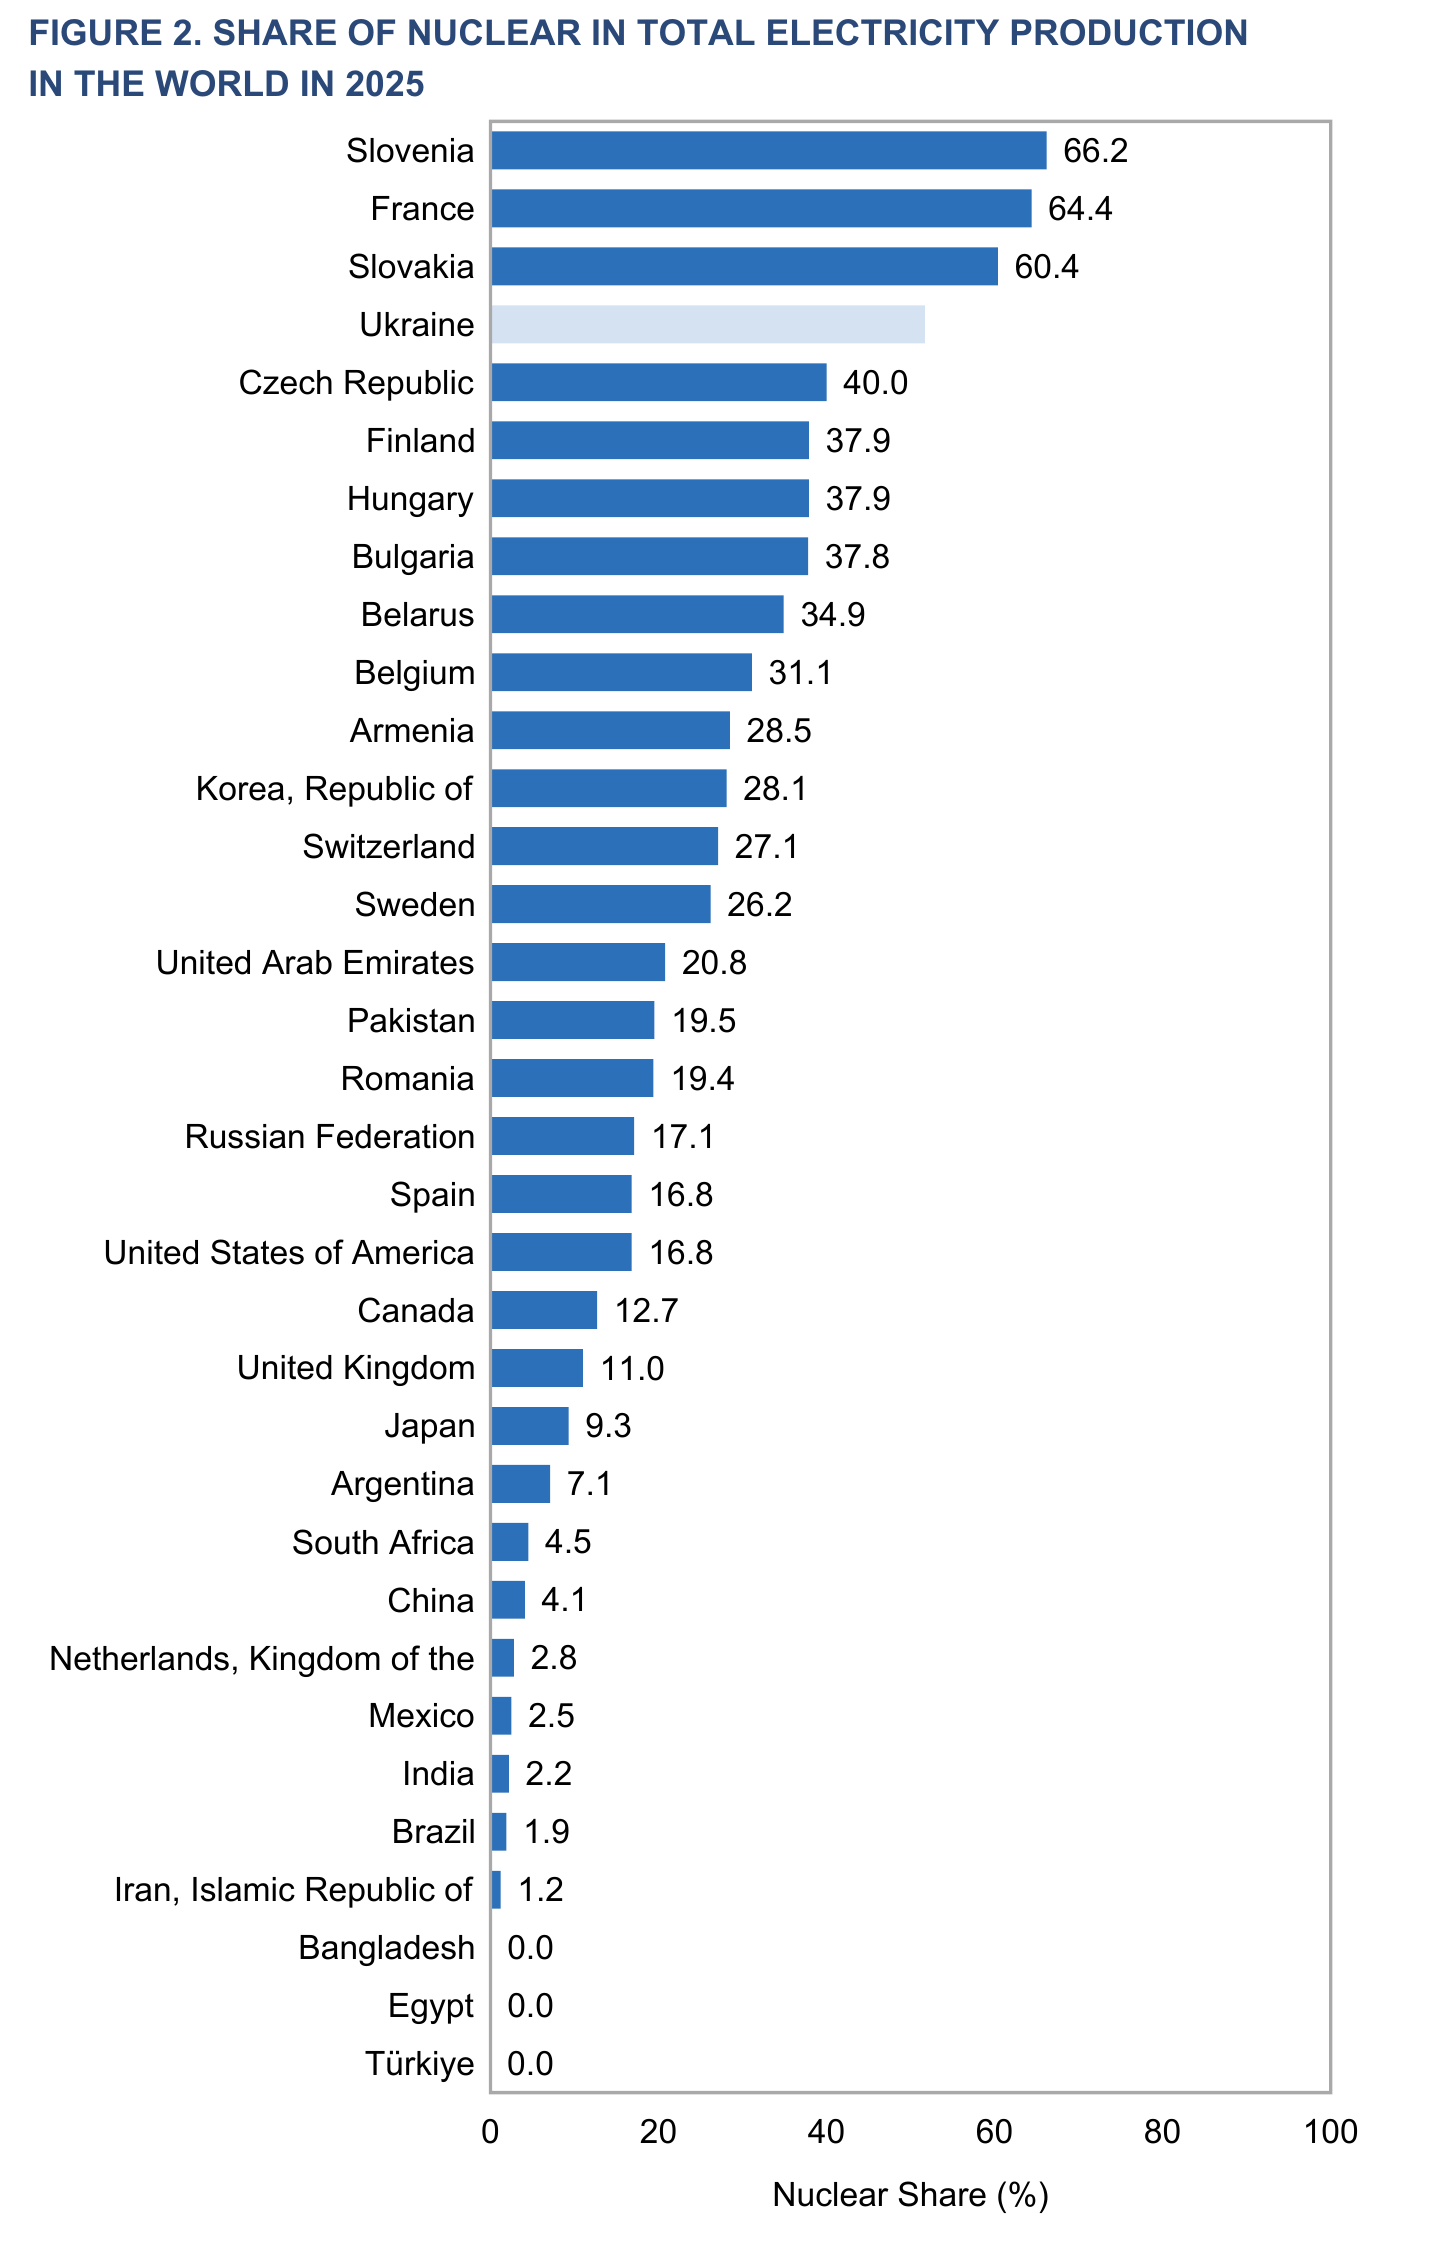
見通しが上方修正される一方、実際の世界の原子力発電設備容量は、前版の起点となった2024年末の417基・3億7,700万kWeと今回の起点となる2025年末の413基・3億7,710万kWeで、ほぼ横ばいだった。 2025年は12基・1,430万kWeが着工したものの、送電開始は3基・300万kWe、閉鎖は7基・280万kWeで、設備容量ではほぼ相殺された。 発電電力量は前年比1.1%増の2兆6,891億kWhと増えたが、世界の総発電電力量が2.7%増とこれを上回るペースで伸びたため、原子力の占める割合は2024年の8.7%から8.4%へ低下している。
低予測ケースでは世界全体の設備容量が増える一方、北・西・南欧は8,100万kWeの退役を3,400万kWeの新設で補えず、主要地域で唯一、4,700万kWeの純減となる。 これに対し、中央・東アジアは低予測ケースでも2025年の1億1,380万kWeから2060年に2億7,900万kWeへ拡大する。 日本もこの地域に含まれるが、報告書は国別の将来見通しを示していない。
2060年までの新設容量に占める小型モジュール炉(SMR)の割合は、世界全体で高予測ケース28%、低予測ケース23%となる見通し。 地域別では北米で両ケースとも約60%と世界全体の割合を大きく上回り、東南アジアと中南米・カリブ海地域では約40%を占める一方、中央・東アジアでは約10%にとどまるなど、導入割合には大きな地域差がある。
2060年の原子力発電設備容量の拡大が見込まれるなか、原子力発電電力量は高予測ケースで2025年の約3.9倍の約10兆kWh、低予測ケースでも2倍超の約5.7兆kWhとなる。 IAEAは、世界の総発電電力量も同期間に2.5倍に伸びると推計している。 このため報告書では、原子力のシェアは、高予測ケースでは現状の8.4%から13.2%へ上昇する一方、低予測ケースでは7.2%へ低下するとしている。